Le besoin métier
Comprendre pourquoi le résultat progresse alors que le compte bancaire diminue.
La direction reçoit un tableau de ventes, une balance comptable et un état bancaire qui racontent des choses différentes. Il faut savoir si l’activité respecte le budget, quels coûts dérivent et quels encaissements doivent être suivis. Réunir ces questions dans une lecture commune évite une réunion consacrée à rapprocher des versions de fichiers.
Une revue mensuelle peut présenter les résultats à la DAF et aux responsables de centres, tandis qu’un suivi hebdomadaire de trésorerie alerte sur les échéances. Chaque diffusion indique la date d’arrêté, le statut provisoire ou validé et les décisions attendues.
La démarche en images
Créer ce reporting en quatre étapes
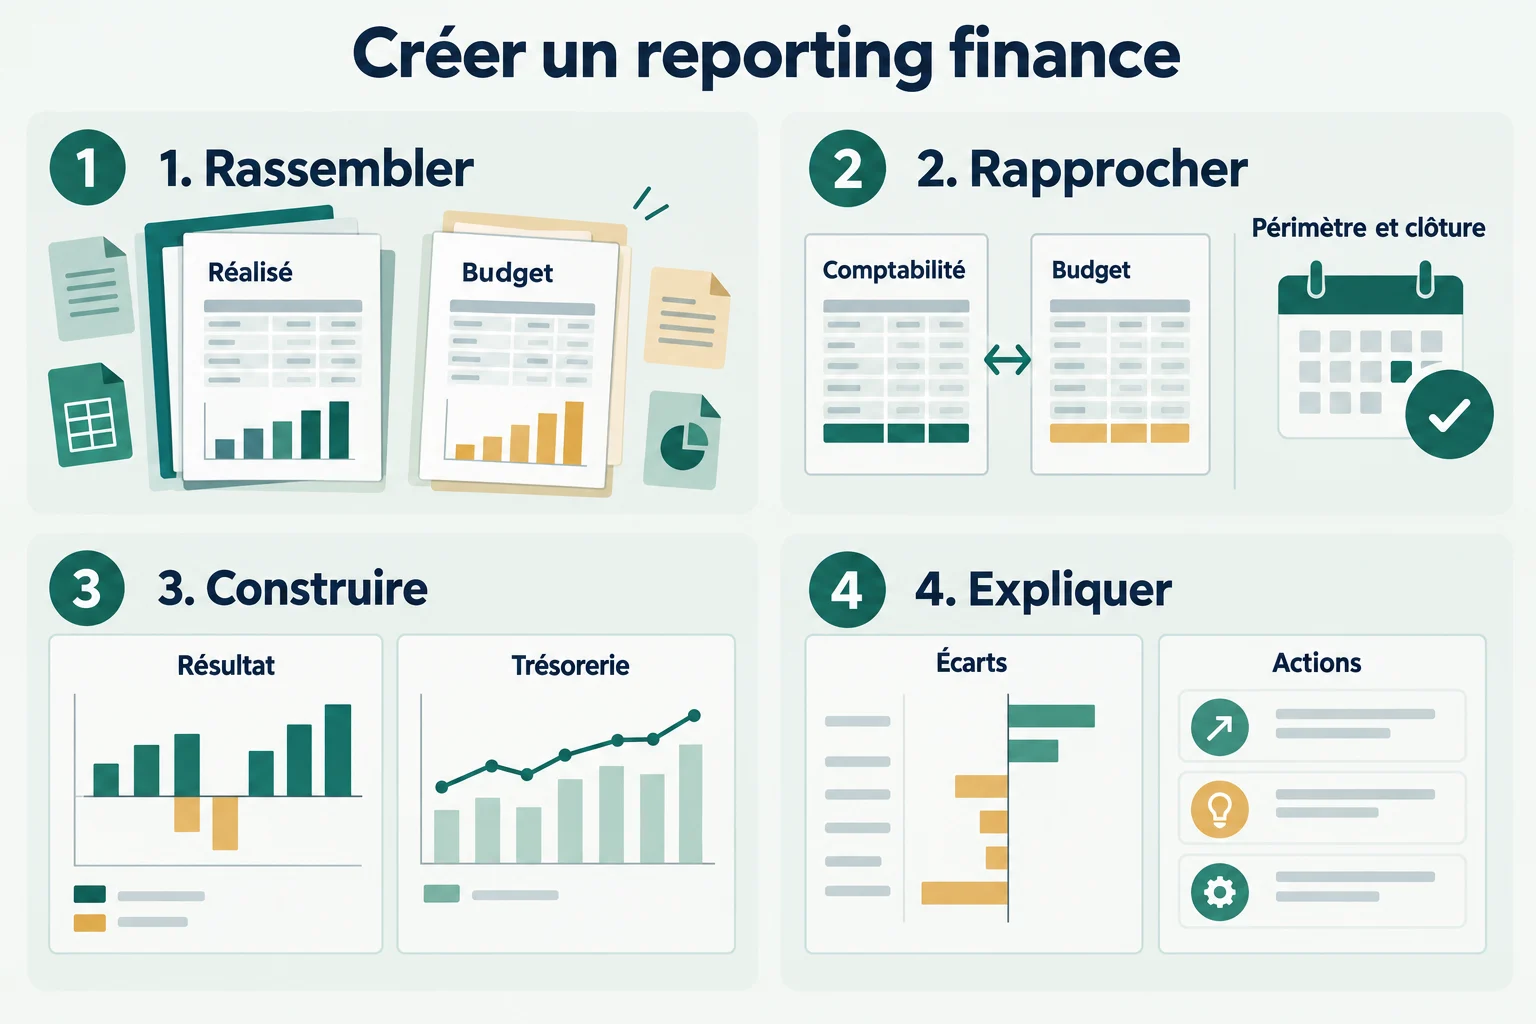
- Rassembler
Réunir réalisé, budget et flux de trésorerie avec les mêmes périodes et périmètres.
- Rapprocher
Contrôler les totaux avec les sources de référence et valider les conventions de clôture.
- Construire
Présenter séparément résultat, écarts au budget et évolution de la trésorerie.
- Expliquer
Qualifier les écarts et préparer les actions avec les responsables du périmètre.
Définir la période, le périmètre et les arbitrages attendus
Choisissez une première entité et une période close. Fixez une monnaie, un budget de référence et un calendrier de remise, par exemple le cinquième jour ouvré après clôture. Un budget initial et une prévision révisée sont deux versions distinctes : remplacer silencieusement le premier par la seconde efface l’explication de l’écart.
Précisez si le reporting sert à ajuster une dépense, suivre une marge ou relancer des clients. La comptabilité valide les rattachements, les écritures de clôture, le traitement de la TVA et les regroupements de comptes. Pour plusieurs sociétés, les opérations internes et les conversions de devises nécessitent des règles validées avant consolidation.
Séparer les résultats, les prévisions et les mouvements bancaires
Le niveau d’une ligne — le grain — détermine ce qui peut être additionné. Conservez le détail source, puis préparez une table de comparaison dont les clés sont uniques.
Dans Comparatif, chiffre d’affaires et charges sont présentés en montants positifs, avec une rubrique CA ou Charges ; les avoirs et reprises réduisent leur rubrique selon le mapping validé. Agrégez séparément écritures et budget au même niveau, puis rapprochez toutes leurs clés, y compris les rubriques présentes dans une seule source. Une absence de chargement doit rester une anomalie, pas devenir un zéro.
Le résultat suit les règles de rattachement à la période ; un règlement suit sa date bancaire. Ne les fusionnez pas par montant. Les soldes sont des positions à une date : on additionne les soldes de comptes distincts à la même date, jamais les soldes successifs d’un compte ni un solde et toutes ses transactions.
| Table | Une ligne représente | Champs essentiels |
|---|---|---|
| Ecritures | Une ligne comptable identifiée | IdLigne, DateComptable, Entite, Centre, Compte, Rubrique, Montant, Statut |
| Budget | Un montant par mois, entité, centre, rubrique et version | Mois, Entite, Centre, Rubrique, Version, Montant |
| Comparatif | Une combinaison mois, entité, centre et rubrique | Mois, Entite, Centre, Rubrique, Realise, Budget |
| FluxBancaires | Un mouvement bancaire unique | IdFlux, DateValeur, CompteBancaire, MontantSigne |
| Soldes | Un solde de compte à une date précise | DateSolde, CompteBancaire, Solde |
Construisons une lecture financière que vos équipes peuvent justifier.
Fiabiliser mon reporting financierRetenir six indicateurs dont chacun a une règle explicite
| Indicateur | Calcul | Périmètre et interprétation |
|---|---|---|
| Chiffre d’affaires HT | Somme des produits des ventes retenues, nets des avoirs | Période comptable retenue ; hors TVA, ventes internes éliminées si consolidation |
| Charges du périmètre | Somme des charges retenues après clôture | Même période et mêmes centres ; exclusions documentées |
| Solde du périmètre | CA − charges du périmètre | Indicateur de gestion ; ce n’est pas le résultat net si des charges sont exclues |
| Écart au budget | Réalisé − budget ; taux = écart / budget | CA au-dessus : favorable ; charges au-dessus : défavorable à contexte comparable. Budget nul : taux non calculable |
| Trésorerie de clôture | Solde d’ouverture + encaissements − décaissements | Comptes bancaires inclus à date fixe ; rapprochement avec les soldes bancaires |
| Créances échues | Somme des restes dus dont échéance < date d’arrêté | Factures non soldées, paiements affectés et avoirs déduits ; litiges identifiés séparément |
Produire, contrôler puis commenter avant la diffusion
Un contrôle bloquant doit empêcher la publication ou rendre le statut provisoire clairement visible. Le tableau final présente une synthèse, les écarts majeurs et leurs actions ; le détail justificatif reste accessible aux personnes habilitées. Une répétition de la production par un collègue vérifie que la procédure est réellement transmissible.
Figer les exports et leur date ; conserver le nombre de lignes, les totaux source et la version du budget.
Contrôler les identifiants dupliqués, les périodes hors champ, les montants manquants et les comptes sans rubrique.
Rapprocher les agrégats avec la balance validée et le budget signé ; vérifier le solde ouverture plus flux contre la clôture bancaire.
Expliquer les écarts significatifs par volume, prix, calendrier ou dépense exceptionnelle, avec un responsable identifié.
Faire valider la synthèse par la finance ; diffuser une version datée avec la prochaine échéance et archiver les justificatifs.
Dans Excel : préparer avec Power Query et comparer dans un tableau croisé dynamique
Ajoutez au tableau Comparatif une colonne Ecart puis EcartPct. La formule ci-dessous calcule le taux ligne par ligne ; dans une synthèse, recalculez l’écart sur les totaux, sans sommer ni moyenner ces pourcentages. Les montants d’écart doivent rester visibles lorsque le budget est nul.
Importer écritures et budget avec Power Query ; imposer les types de dates et de montants, puis joindre le référentiel des comptes.
Regrouper chaque source par mois, entité, centre et rubrique. Effectuer un rapprochement complet des clés, traiter les absences avec la finance et charger le résultat dans le tableau Comparatif.
Créer un tableau croisé dynamique : rubriques en lignes, mois en colonnes, sommes du réalisé et du budget en valeurs. Ajouter un filtre d’entité et une feuille de contrôles.
=SI([@Budget]=0;"Non calculable";([@Realise]-[@Budget])/[@Budget])Dans Access : fiabiliser les relations puis créer un état financier
Conservez les écritures et le budget dans des tables distinctes, reliées aux référentiels de comptes et de centres par des clés uniques. Vérifiez les enregistrements sans correspondance avant tout calcul. La table ou requête Comparatif contient le rapprochement au grain commun décrit plus haut.
Créez ensuite un état basé sur cette requête, avec regroupement par mois, total de rubrique et date d’arrêté. La requête additionne toutes les entités présentes : filtrez le périmètre autorisé dans une requête source si nécessaire. Un état paginé convient à un dossier de clôture stable ; les droits sur les fichiers et la base doivent être gérés indépendamment de ses filtres.
SELECT Mois, Rubrique,
       Sum(Realise) AS TotalRealise,
       Sum(Budget) AS TotalBudget,
       Sum(Realise) - Sum(Budget) AS Ecart
FROM Comparatif
GROUP BY Mois, Rubrique
ORDER BY Mois, Rubrique;
Avec Python et Streamlit : publier une lecture interactive des écarts
Cette option convient lorsque les sources nécessitent des contrôles personnalisés ou que l’équipe veut consulter un résultat web. L’exemple autonome ci-dessous reprend un mois et une entité en euros. Installez Streamlit avec la commande python -m pip install streamlit, enregistrez le code dans finance.py puis lancez python -m streamlit run finance.py. Pour des données réelles, branchez une extraction contrôlée, ajoutez une authentification et limitez les périmètres consultables.
import streamlit as st

st.title("Reporting financier — août 2026")
ca, budget_ca = 120_000, 125_000
charges, budget_charges = 90_000, 88_000
solde, budget_solde = ca - charges, budget_ca - budget_charges
st.metric("CA HT", f"{ca:,.0f} EUR", f"{ca-budget_ca:+,.0f} EUR")
st.metric("Charges du périmètre", f"{charges:,.0f} EUR",
          f"{charges-budget_charges:+,.0f} EUR", delta_color="inverse")
st.metric("Solde du périmètre", f"{solde:,.0f} EUR",
          f"{solde-budget_solde:+,.0f} EUR")
ouverture, encaissements, decaissements = 40_000, 100_000, 112_000
st.metric("Trésorerie de clôture",
          f"{ouverture+encaissements-decaissements:,.0f} EUR")
st.caption("Exemple illustratif ; périmètre limité, pas un résultat net.")
Dans Power BI : partager un modèle de calcul commun
Chargez Comparatif et reliez-la à des dimensions Mois, Entite, Centre et Rubrique, chacune avec une clé unique. Créez les mesures ci-dessous séparément. Utilisez une matrice de rubriques et des graphiques d’écarts ; un total mêlant CA et charges positives n’a pas de sens économique et doit être masqué ou remplacé par un solde explicite.
Pour la diffusion, configurez les accès et testez les rôles par entité. Planifiez l’actualisation après la disponibilité des sources, avec une passerelle si leur emplacement le nécessite. Affichez la date de données et faites traiter les échecs d’actualisation ; l’authentification réussie ne prouve pas que les chiffres sont à jour.
Realise = SUM(Comparatif[Realise])

Budget = SUM(Comparatif[Budget])

Ecart = [Realise] - [Budget]

EcartPct = DIVIDE([Ecart], [Budget])
Exemple pédagogique
Exemple chiffré : un solde positif, mais une trésorerie en baisse
Sur un mois illustratif, le CA HT atteint 120 000 € pour 125 000 € budgétés : écart −5 000 €, soit −4 %. Les charges du périmètre sont de 90 000 € pour un budget de 88 000 € : +2 000 €, soit +2,27 %, défavorable selon la convention retenue. Le solde du périmètre vaut 30 000 €, contre 37 000 € attendus : l’écart défavorable de 7 000 € vient de 5 000 € de revenus manquants et de 2 000 € de charges supplémentaires.
La banque démarre à 40 000 €, encaisse 100 000 € et décaisse 112 000 € : clôture à 28 000 €. Le solde de gestion positif de 30 000 € n’est donc pas une entrée de trésorerie de 30 000 €. Il faut rapprocher les règlements, les créances, les investissements, les taxes et les autres mouvements avant d’expliquer complètement la variation bancaire.
À propos de cet exemple : Exemple pédagogique chiffré, créé pour expliquer les calculs. Il ne décrit ni une entreprise cliente ni des comptes publiés.
Accompagnement proportionné
Obtenir un reporting financier expliqué et reproductible
Je vous accompagne du cadrage des indicateurs à la production contrôlée du reporting, avec votre finance ou votre cabinet comptable. Le livrable doit permettre de retrouver la source d’un écart et de refaire le traitement à la période suivante.
Livrables possibles
- Dictionnaire des indicateurs et correspondance des comptes.
- Chaîne de préparation avec contrôles et rapprochements.
- Synthèse réalisé, budget et trésorerie avec commentaires.
- Procédure de validation, diffusion et reprise par une autre personne.
Limites et dépendances : Les conventions comptables, retraitements, rattachements et périmètres sont validés par vos responsables comptables. Un tableau de pilotage ne remplace pas les comptes de l’entreprise.
Questions fréquentes
Les points à clarifier avant de décider
Quel outil choisir pour un premier reporting financier ?
Excel suffit souvent pour un périmètre maîtrisé avec une équipe habituée au classeur. Access aide à structurer des données reliées et des états ; Streamlit permet un parcours web spécifique ; Power BI convient à une diffusion partagée sur un modèle commun. Les règles et les contrôles doivent être les mêmes.
Pourquoi ne pas utiliser le solde bancaire comme résultat ?
Le solde bancaire est une position issue des encaissements et décaissements. Le résultat dépend des produits et charges rattachés à la période. Les règlements décalés, investissements et autres flux expliquent notamment qu’ils diffèrent.
Comment traiter un budget égal à zéro ?
Affichez l’écart en euros et indiquez que le pourcentage n’est pas calculable. Remplacer ce cas par zéro pour cent masquerait une dépense ou un revenu qui n’était pas prévu.
Sources et vérification
Références utilisées
.
- Microsoft Support — Importer et analyser des données dans Excel — s’ouvre dans un nouvel ongletDocumentation des imports Power Query, tableaux et tableaux croisés dynamiques.
- Microsoft Learn — GROUP BY — Microsoft Access SQL — s’ouvre dans un nouvel ongletSyntaxe des regroupements et agrégations utilisés dans la requête Access.
- Streamlit — st.metric — s’ouvre dans un nouvel ongletAffichage des indicateurs et inversion du sens de couleur pour les charges.
- Microsoft Learn — Comprendre le schéma en étoile dans Power BI — s’ouvre dans un nouvel ongletOrganisation des faits et dimensions pour un modèle de reporting cohérent.
- Insee — Définition du chiffre d’affaires — s’ouvre dans un nouvel ongletRéférence pour la notion de chiffre d’affaires hors taxes ; les autres indicateurs proposés sont des conventions de pilotage à valider.